


¡Aprenda a vivir de la tierra en el mitin por la Libertad y la Prosperidad!
6 de abril de 2024 | St. Cloud, Florida | 9 a. m. - 5:30 p. m. EST
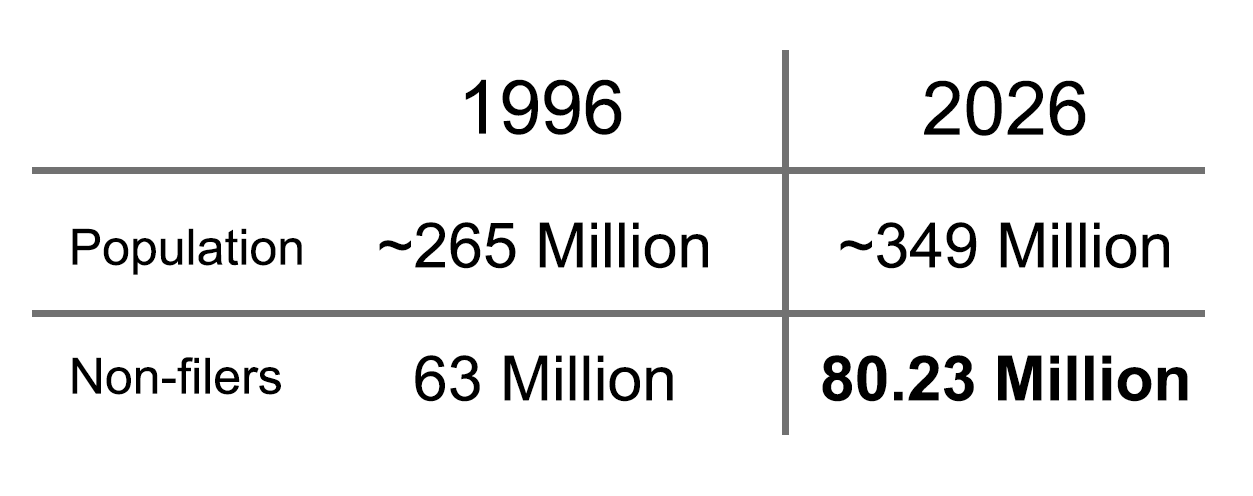

Testimonio escrito de Charles P. Rettig,
Comisionado del Servicio de Impuestos Internos ante el Comité de Medios y Arbitrios de la Cámara de Representantes, Subcomité de Supervisión sobre la Temporada de Declaración de Impuestos y las Operaciones del IRS
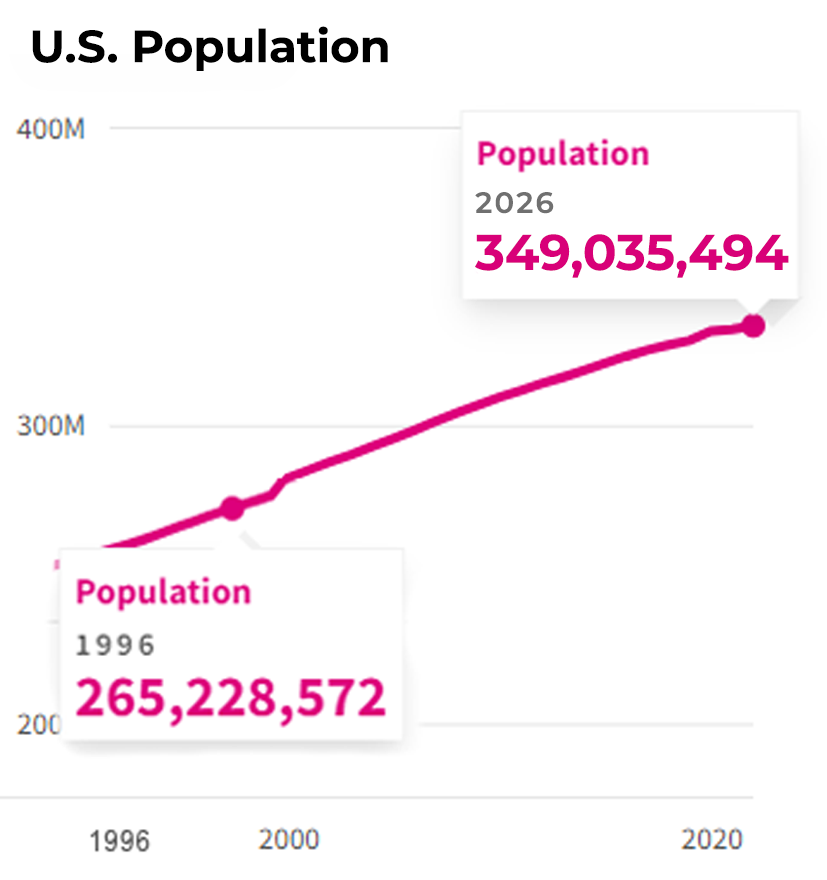
Durante la última década, el presupuesto del IRS ha disminuido más de un 15 por ciento en términos reales. Debido a esta disminución, en el año fiscal 2021 contamos con menos de 79,000 equivalentes a tiempo completo (FTE), lo cual es cercano a los niveles de 1974. Desde 2010, los FTE de cumplimiento del IRS han disminuido un 30 por ciento, mientras que el Producto Interno Bruto real ha aumentado un 29 por ciento y la población declarante ha aumentado un 14 por ciento. En los próximos seis años, estimamos que necesitaremos contratar a 52,000 empleados solo para mantener nuestros niveles actuales. Esta estimación se basa en una reducción de la fuerza laboral de aproximadamente 35,000 personas por jubilación y 17,000 por deserción no relacionada con la jubilación. Cada medida importante para la administración fiscal efectiva ha sufrido enormemente en los últimos años, con profundas deficiencias resultantes de la falta de inversión en capital humano y tecnología de la información.


La dirección de la función de cobranza declaró que las limitaciones presupuestarias llevaron a reducir los programas discrecionales para poder gestionar la recepción de grandes volúmenes de solicitudes de los contribuyentes, especialmente para acuerdos de pago (IA, por sus siglas en inglés). Las solicitudes de IA son inventario impulsado por el cliente que debe procesarse, en comparación con las notificaciones discrecionales de declaraciones morosas y los avisos ASFR TDI, que la dirección puede controlar reduciendo el número de notificaciones emitidas. En años anteriores, la dirección utilizó fondos de horas extras para procesar la correspondencia de saldos adeudados (principalmente solicitudes de IA). Sin fondos para horas extras, los programas discrecionales, como la emisión de avisos ASFR TDI, se detuvieron a mediados del año fiscal 2015 para permitir que el CSCO se mantuviera algo al día con la recepción de inventario impulsado por el cliente.
El IRS no ha realizado estudios importantes para evaluar el impacto en el cumplimiento de la decisión de reasignar recursos lejos del inventario ASFR. Sin embargo, esta decisión ha llevado a un enfoque desequilibrado en la gestión de los flujos de trabajo en los programas de la función de Cobranza. El inventario de quienes no presentan declaraciones representa $32 mil millones de la brecha fiscal total, y el IRS no está utilizando plenamente sus herramientas de cumplimiento para garantizar que los contribuyentes presenten sus declaraciones. Es importante que la dirección de Cobranza estudie los riesgos y los impactos en el cumplimiento antes de tomar decisiones políticas para garantizar que los beneficios superen cualquier impacto negativo.
Al 30 de marzo de 2017, el plan de trabajo del CSCO para el año fiscal 2017 no se había finalizado. La dirección de la función de Cobranza declaró que actualmente estaban evaluando oportunidades para ajustar el personal en el futuro, utilizando los volúmenes históricos de inventario, en un esfuerzo por equilibrar la aplicación de la ley dentro de el programa de Cobranza. Sin embargo, en enero de 2017, la dirección de Cobranza suspendió una vez más la creación de casos TDI para quienes no presentan declaraciones, esta vez para permitir la reasignación temporal de empleados al Sistema Automatizado de Cobranza (ACS) porque la dirección quería mejorar el nivel de servicio al cliente en esa función. La dirección espera que las reasignaciones permanentes y los ascensos del personal de ASFR a puestos dentro del ACS reduzcan aún más el personal de ASFR, que ahora proyecta que será de menos de 100 equivalentes a tiempo completo (FTE) para el final del año fiscal 2017.
¡El IRS está implosionando! Vea la presentación completa a continuación.
El video completo dura menos de una hora

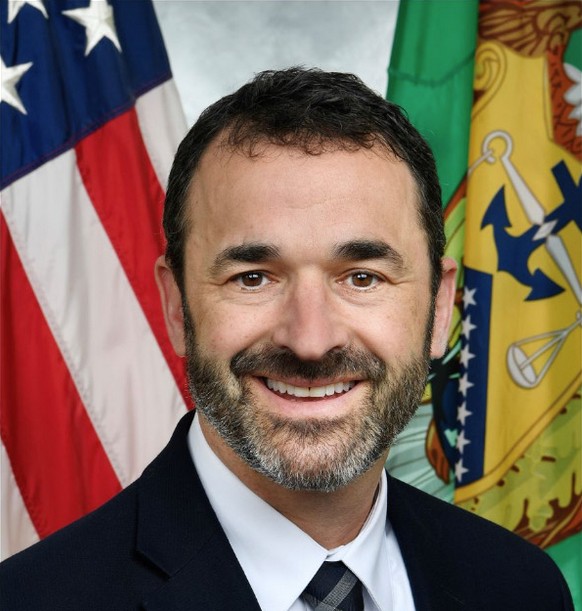
Danny Werfel se desempeña como el 50.º Comisionado del Servicio de Impuestos Internos (IRS). Como Comisionado, preside el sistema tributario de la nación, que recauda aproximadamente $4.1 billones en ingresos fiscales cada año, lo que representa alrededor del 96% de los ingresos brutos totales de los Estados Unidos. El Comisionado Werfel supervisa una agencia de unos 85,000 empleados y un presupuesto anual de más de $12 mil millones.
El Comisionado Werfel tiene una amplia gama de experiencia dentro y fuera del gobierno. Antes de convertirse en Comisionado, fue el líder global de la práctica del Sector Público de Boston Consulting Group (BCG). Anteriormente, fue el líder de la práctica del Sector Público de BCG en América del Norte. En estos roles, trabajó con agencias gubernamentales de todo el mundo en finanzas, prestación de servicios, planes de transformación e iniciativas de evaluación de riesgos.
ASFR - Sustituto Automatizado de Declaración - El programa de Sustituto Automatizado de Declaración (ASFR, por sus siglas en inglés), ahora suspendido indefinidamente, utilizaba informes de "soplones" con información de terceros, como los formularios W-2 y 1099, para identificar a quienes no presentaban declaraciones y crear automáticamente una declaración de impuestos para ellos.
...recaudó menos de un tercio de esta cantidad, aproximadamente $11 mil millones. El IRS anuló cerca de $10 mil millones (29 por ciento) de las evaluaciones de ASFR. Sin embargo, no es inusual que los casos de ASFR tengan una alta tasa de anulación porque el IRS no puede realizar una evaluación que incluya exenciones, deducciones y créditos que deben reclamarse en una declaración de impuestos.
El Servicio del Defensor del Contribuyente también cuestionó la utilidad del programa ASFR debido a un bajo retorno de la inversión reportado por la Oficina del Director Financiero del IRS de $2.25 por cada $1 gastado. Sin embargo, el programa ASFR cumple un propósito importante para una administración tributaria equilibrada al abordar tanto el cumplimiento de la presentación como el cumplimiento del pago. Por ejemplo, el retorno de la inversión del ASFR citado se basó solo en los dólares recaudados mientras el caso se trabajaba dentro del programa ASFR (hasta el punto en que el impuesto se evalúa mediante una declaración asegurada o una evaluación ASFR predeterminada); no incluye los ingresos posteriores recaudados de los saldos adeudados...


Recomendaciones
El Director de Recaudación, División SB/SE, debería:
Recomendación 1: Reevaluar las decisiones de suspender el programa ASFR, incluida la reducción del inventario de TDI y la reasignación del personal de ASFR. La reevaluación debe sopesar los beneficios de procesar otros tipos de correspondencia frente a las consecuencias negativas para el cumplimiento tributario, como no perseguir a los contribuyentes con altos ingresos netos adeudados que no presentan declaraciones y la reducción significativa en las declaraciones presentadas voluntariamente posteriormente.
Respuesta de la dirección: La dirección del IRS declaró que, aunque está revisando su programa general para quienes no presentan declaraciones, las limitaciones de recursos dieron lugar a su decisión de suspender el programa ASFR. El IRS no se comprometió a tomar medidas correctivas sobre esta recomendación a menos que los recursos estén disponibles en el futuro.

Los auditores del Tesoro de los EE. UU. entregaron al IRS una lista de los 100 contribuyentes con mayores ingresos que no presentan declaraciones, quienes cada uno debería al IRS cerca de $100,000,000, y recomendaron al IRS que persiguiera a estas personas por impuestos adeudados.
El IRS es tan ineficiente, desorganizado, perezoso e irresponsable que el IRS se negó a comprometerse a perseguir a estos contribuyentes de ingresos extremadamente altos que no presentan sus declaraciones.
 Ver fuente

Vea los videos a continuación para mantenerse informado.
Ha visto el video corto de 9 minutos.
¡Ahora disfrute de la versión completa de 52 minutos!

"En una conversación reciente con un funcionario del IRS, me sorprendió cuando me dijo: '¡¡¡Si los contribuyentes de este país descubrieran alguna vez que el IRS opera basándose en un 90% de engaño, todo el sistema colapsaría!!!"
El IRS debe seguir ciertas reglas y regulaciones, y primero debe darle la oportunidad de tener una audiencia o juicio de algún tipo antes de confiscar su propiedad. ¿Suena demasiado bueno para ser verdad? ¡Vea el video para obtener más detalles sobre cómo puede retomar el control!

